

Mon Epargne

- 3.76K Avis
- 4,6
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Quand on me demande quelle application utiliser pour suivre une épargne salariale, je commence par une question simple : est-ce que l’on cherche un tableau de bord général pour tout son argent, ou un accès pratique à une épargne liée à son entreprise et à sa retraite ? Mon Epargne, développée par Amundi, appartient clairement à la seconde catégorie. Elle s’adresse aux personnes qui veulent retrouver leur épargne salariale et retraite dans un espace mobile plutôt que de dépendre uniquement d’un ordinateur, de documents papier ou d’un relevé consulté de temps en temps.
J’ai trouvé son positionnement assez facile à comprendre. Ce n’est pas une application de budget familial, ni une banque mobile destinée aux paiements quotidiens. C’est une application de finance centrée sur un besoin plus précis : garder un œil sur une épargne construite dans le cadre professionnel. Cette spécialisation est à la fois sa principale qualité et la première limite à garder en tête avant de l’installer.
Ce qu’il faut vérifier avant de choisir une application d’épargne salariale
Le premier critère, pour moi, est l’utilité réelle dans la vie courante. Une application d’épargne ne sert pas seulement à afficher un montant. Elle doit aider à comprendre où l’on en est, à retrouver les informations au bon moment et à prendre une décision sans devoir fouiller plusieurs courriers ou se connecter à différents services. Pour un salarié qui reçoit une participation, une intéressement ou qui dispose d’un dispositif de retraite d’entreprise, la consultation mobile peut faire gagner du temps, surtout lorsque l’on veut vérifier sa situation rapidement.
Le deuxième critère est la clarté. Les produits d’épargne salariale peuvent sembler abstraits quand on ne les consulte qu’une fois par an. Entre les compartiments, les supports, les échéances et les règles propres à l’entreprise, il est facile de perdre le fil. Une application utile doit donc être abordable pour quelqu’un qui ne suit pas les marchés financiers chaque semaine. Dans mon évaluation, je regarde moins la quantité de menus que la capacité à retrouver rapidement l’information importante.
Il faut aussi distinguer le suivi de la gestion complète. Une application peut être très pratique pour consulter un compte et moins convaincante lorsqu’il s’agit de comparer des choix d’investissement ou de gérer une stratégie globale. C’est un point essentiel avec Mon Epargne : je la vois d’abord comme un point d’accès à une épargne professionnelle, pas comme un remplaçant universel d’une banque, d’un courtier ou d’un outil de budget.
Le contexte de l’utilisateur compte beaucoup. Une personne qui change souvent d’employeur, qui possède plusieurs produits financiers ou qui veut réunir toutes ses dépenses dans un seul écran n’aura pas les mêmes attentes qu’un salarié souhaitant simplement vérifier son épargne Amundi. Avant de remplacer ses habitudes, je conseille donc de déterminer si l’application correspond au compte que l’on veut réellement suivre et à la fréquence de consultation souhaitée.
Une application gratuite, mais pas un conseil financier personnalisé
Mon Epargne est proposée gratuitement et bénéficie d’une classification PEGI 3, ce qui reflète une application accessible au grand public plutôt qu’un outil réservé à des professionnels. La gratuité facilite l’essai, mais elle ne doit pas être interprétée comme une promesse de rendement ou comme un service de conseil indépendant. L’application accompagne la consultation et le suivi d’une épargne existante : elle ne transforme pas automatiquement une situation financière complexe en plan simple.
Nos actualités à lire ensuite
Voir toutes les actualités


Dans la pratique, je garderais mes propres repères avant de modifier un placement. Une interface mobile peut rendre une opération plus facile à lancer, mais la facilité d’accès ne remplace pas la lecture des conditions liées à l’épargne salariale. Il faut notamment prendre le temps de comprendre les conséquences d’un arbitrage, d’un déblocage ou d’un transfert avant de confirmer quoi que ce soit. C’est une bonne règle avec toute application financière, et elle est particulièrement importante pour une épargne qui peut être liée à des événements professionnels ou à la retraite.
Ce que Mon Epargne fait bien au quotidien
Le principal avantage que je retiens est la proximité. Une épargne salariale est souvent mise de côté mentalement, puis oubliée jusqu’au moment où l’on reçoit un relevé ou où un événement professionnel pousse à vérifier ses droits. Avec une application dédiée, le suivi devient plus naturel. On peut consulter sa situation dans un moment calme, par exemple après une mobilité interne, avant un départ d’entreprise ou simplement au moment de faire le point sur ses finances personnelles.
Les meilleurs aspects de Mon Epargne
Points à retenir à propos de Mon Epargne
Le fait qu’elle soit portée par Amundi lui donne également un cadre cohérent pour les personnes dont l’épargne est déjà gérée par cet acteur. Au lieu d’utiliser un portail général qui mélange compte courant, assurance et placements, l’utilisateur retrouve un espace orienté vers l’épargne salariale et la retraite. Cette spécialisation réduit le bruit. Si votre objectif est de suivre ce type de placement, je préfère cette approche ciblée à une application qui affiche beaucoup de données sans hiérarchiser ce qui concerne réellement votre employeur ou votre dispositif.
La popularité de l’application va dans le même sens : elle dépasse le million d’installations, avec une moyenne de 4,6 sur 5 issue d’environ 14 000 évaluations. Je ne prends jamais une note comme une preuve suffisante de qualité, mais elle indique tout de même que l’application répond à un besoin concret pour un nombre important d’utilisateurs. Les quelque 3 800 avis montrent aussi qu’elle a été suffisamment utilisée pour susciter des retours détaillés, plutôt que de rester un outil confidentiel.
J’apprécie surtout son intérêt dans les moments où l’on doit prendre une décision rapidement, sans pour autant agir dans la précipitation. Imaginons une personne qui change d’employeur et qui veut d’abord retrouver la composition de son épargne avant de contacter les ressources humaines. L’application peut servir de première étape : vérifier la situation, noter les informations utiles, puis chercher les documents ou l’accompagnement nécessaires. Elle évite de commencer la démarche complètement à l’aveugle.
Un usage intéressant pour remettre de l’ordre dans ses documents
Un conseil que je trouve utile consiste à utiliser l’application comme un point de repère lors d’un bilan financier, plutôt que comme une simple vitrine à consulter machinalement. Je noterais la date de ma dernière vérification, les questions qui restent floues et les documents à retrouver. Cette méthode est plus efficace que de regarder le solde, de fermer l’application et d’oublier aussitôt ce que l’on vient de voir.
Elle peut aussi aider à séparer deux décisions souvent confondues : constater la valeur actuelle de son épargne et décider de la modifier. Le premier geste relève du suivi. Le second demande une réflexion sur l’horizon, le risque et les règles applicables. En gardant cette distinction, on évite de transformer une consultation rapide sur smartphone en décision prise sous le coup d’une variation de valeur ou d’une inquiétude passagère.
Autre usage moins évident : préparer un échange avec le service des ressources humaines ou avec un conseiller. Avant le rendez-vous, je consulterais l’application pour relever les termes que je ne comprends pas et vérifier les informations déjà disponibles. La discussion devient alors plus concrète. Au lieu de demander simplement « où en est mon épargne ? », on peut demander pourquoi un compartiment apparaît de telle manière, quelles règles s’appliquent à une situation donnée ou quels documents sont nécessaires.
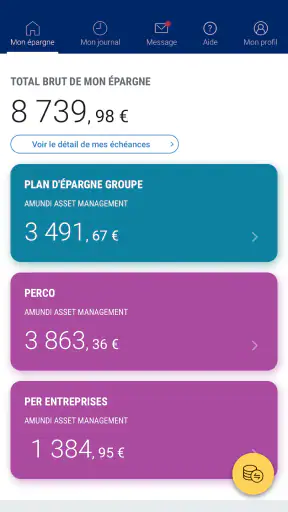
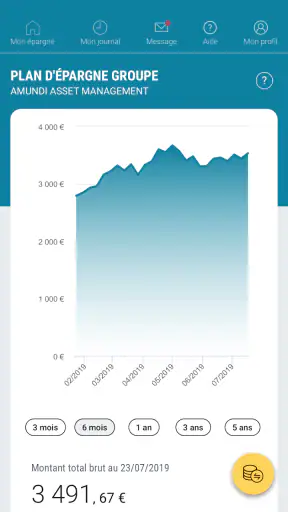
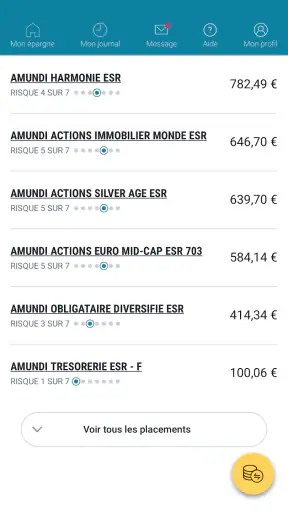
Captures d’écran
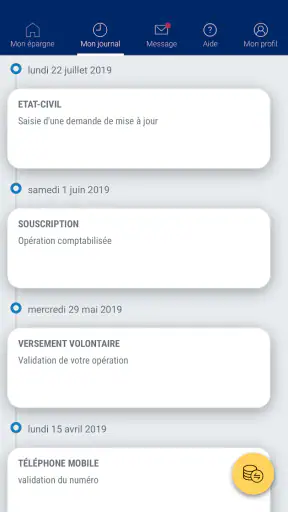
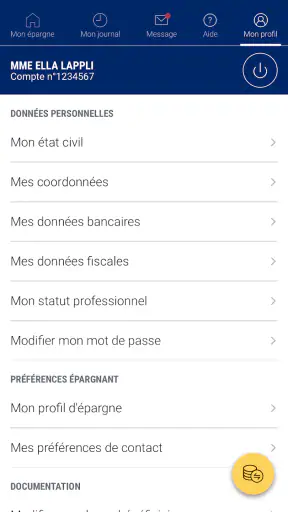
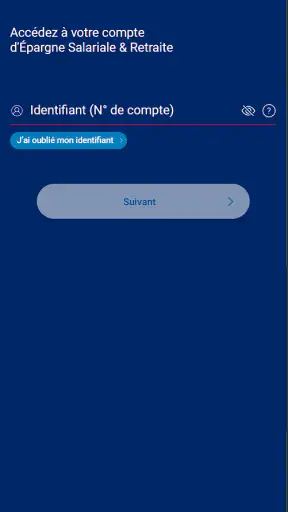
Une expérience qui reste liée à la nature du produit
Il ne faut toutefois pas attendre d’une application d’épargne salariale qu’elle ressemble à une application bancaire de tous les jours. L’utilisation est nécessairement plus ponctuelle. On n’y revient pas pour payer une facture, suivre une carte ou catégoriser ses courses. Cette fréquence plus faible peut donner l’impression que l’outil est moins indispensable, alors que sa valeur apparaît surtout lors des périodes de versement, de changement professionnel ou de préparation de la retraite.
La version actuelle est la 4.5.1 et l’application fonctionne à partir d’Android 8.0. Pour quelqu’un qui utilise un appareil ancien, ce prérequis mérite d’être vérifié avant de prévoir une installation. Ce n’est pas un détail anodin dans un foyer où l’on conserve longtemps un téléphone secondaire. Si l’appareil est compatible, l’accès mobile devient plus simple ; sinon, il faudra conserver une autre méthode de consultation.
La date de sortie remonte au 17 mars 2017, ce qui signifie que l’application n’est pas une nouveauté apparue récemment. Je vois cela comme un élément à double tranchant. Une présence durable peut traduire un service installé dans les habitudes, mais elle rappelle aussi qu’une application financière doit rester agréable malgré l’évolution des usages mobiles. Ce qui compte pour moi n’est pas son ancienneté en elle-même, mais la facilité avec laquelle je peux accomplir la tâche recherchée aujourd’hui.
Quand une autre solution peut mieux convenir
Mon Epargne n’est pas le meilleur choix pour une personne qui veut centraliser l’ensemble de ses finances. Si votre priorité est de suivre les dépenses du foyer, les comptes courants, les cartes, les crédits et plusieurs placements dans une seule vue, une application bancaire ou un agrégateur financier sera probablement plus adapté. Ces outils ont une vision plus large, même s’ils sont parfois moins précis sur les particularités de l’épargne salariale.
À l’inverse, une personne qui cherche à investir de manière autonome pourra préférer une plateforme spécialisée dans le courtage ou l’investissement. Ce type d’alternative est conçu autour de la sélection d’actifs, de la comparaison et de l’exécution d’ordres. Ce n’est pas le même besoin. Choisir Mon Epargne dans ce cas reviendrait à utiliser un tableau de suivi professionnel pour une mission d’investissement beaucoup plus large.
Il y a aussi le cas des utilisateurs qui possèdent des produits répartis chez plusieurs gestionnaires. Une application dédiée à Amundi peut être très pratique pour la partie concernée, mais elle ne remplacera pas forcément une vue consolidée. Je conseillerais alors de conserver Mon Epargne pour les informations spécifiques à cette épargne et d’utiliser à côté un outil plus général pour le panorama complet. Vouloir faire entrer tous ses placements dans une seule application peut produire une vue moins claire, pas plus claire.
Les personnes qui ont besoin d’un accompagnement humain permanent doivent également ajuster leurs attentes. Une application peut présenter des informations et guider certaines démarches, mais elle ne connaît pas nécessairement tous les détails de votre situation familiale, fiscale ou professionnelle. Si la décision concerne une somme importante ou un changement de situation complexe, je privilégierais un échange qualifié après avoir utilisé l’application pour préparer les faits et les questions.
Le compromis entre simplicité et profondeur
Le compromis est assez net. Plus une application se concentre sur un univers précis, plus elle peut éviter les distractions et rendre la consultation pertinente. En contrepartie, elle offre moins de vision globale qu’un outil financier polyvalent. Mon Epargne me semble donc adaptée à celui qui veut accéder à son épargne salariale et retraite sans transformer son téléphone en centre de contrôle de toute sa vie financière.
Je ferais aussi attention à ne pas confondre une note élevée avec une expérience identique pour tout le monde. Les utilisateurs déjà rattachés au bon dispositif peuvent apprécier la rapidité d’accès, tandis qu’une personne qui cherche un service indépendant de son employeur peut trouver l’application moins pertinente. La question n’est pas seulement « est-elle bien notée ? », mais « est-ce bien le compte que je veux consulter ? ».
Changer ses habitudes sans perdre le fil
Le coût du changement est faible sur le plan financier puisque l’application est gratuite, mais il existe un coût d’organisation. Il faut installer l’outil, retrouver ses identifiants, vérifier que l’on accède au bon espace et comprendre où se trouvent les informations importantes. Pour une application financière, je recommande de ne pas commencer cette transition juste avant une échéance importante. Mieux vaut se connecter à un moment où l’on peut prendre son temps et conserver les références utiles.
Je préparerais également les documents liés à l’épargne avant la première consultation. Cela permet de comparer ce que l’on retrouve dans l’application avec ses relevés et d’identifier rapidement une question. Cette vérification initiale est une étape souvent négligée : elle évite de croire qu’un écran incompris représente une anomalie alors qu’il s’agit simplement d’une différence de présentation ou de période.
Pour une personne qui utilisait uniquement des courriers, le changement peut être bénéfique, mais je ne supprimerais pas immédiatement les anciens documents. Je garderais les relevés nécessaires jusqu’à avoir compris le fonctionnement de l’espace mobile et vérifié que les informations utiles sont bien accessibles. L’application devient alors un complément pratique, puis progressivement le moyen principal de consultation si elle correspond aux habitudes de l’utilisateur.
Un autre point concret concerne les changements d’employeur. Je ne considérerais pas l’installation de l’application comme la fin de la démarche. Elle peut aider à retrouver une situation et à préparer les étapes suivantes, mais les règles de transfert, de conservation ou de déblocage doivent être examinées avec attention. Le meilleur workflow est, selon moi, de consulter d’abord, de rassembler les pièces ensuite, puis de demander confirmation avant toute action irréversible.
Mon verdict pour choisir sans se tromper
Je recommande Mon Epargne aux salariés qui ont une épargne salariale ou retraite suivie par Amundi et qui veulent la consulter plus facilement depuis leur téléphone. Son intérêt est très concret : elle rapproche un placement souvent oublié de la routine financière, sans le mélanger avec les dépenses quotidiennes. La gratuité, la large adoption et la disponibilité sur des appareils fonctionnant sous Android 8.0 ou plus récent la rendent accessible à un public assez large.
Je la conseillerais moins à quelqu’un qui cherche une application unique pour son budget, ses comptes bancaires, ses investissements et ses objectifs familiaux. Dans ce cas, une solution de gestion financière globale sera plus logique, quitte à conserver Mon Epargne en complément pour la partie salariale. Je la déconseille également comme seul support de décision lorsqu’une opération engage une stratégie d’investissement ou une situation professionnelle particulière.
Mon conseil final est donc simple : installez-la si votre besoin principal est de retrouver et suivre votre épargne Amundi, puis utilisez-la avec une méthode claire. Consultez votre situation, notez ce que vous ne comprenez pas, comparez avec vos documents et ne validez pas une modification uniquement parce que l’action est facile depuis un écran. Le vrai point fort de Mon Epargne est de rendre une épargne professionnelle plus visible et plus accessible, pas de remplacer toute votre organisation financière.
Après l’avoir placée dans la bonne catégorie, mon avis reste positif. C’est une application spécialisée, gratuite et cohérente pour son usage, avec une expérience qui prend davantage de valeur lors des moments importants de la vie professionnelle que dans une consultation quotidienne. Si c’est précisément ce que vous recherchez, elle mérite sa place sur votre téléphone ; si vous voulez une vision financière complète et indépendante, mieux vaut choisir un outil plus large et garder cette application pour son rôle spécifique.
FAQ sur Mon Epargne
Qu’est-ce que l’application Mon Epargne et à quoi sert-elle ?
Mon Epargne est une application conçue pour aider les utilisateurs à suivre et à gérer leur épargne depuis leur smartphone. Elle permet généralement de consulter ses produits d’épargne, de vérifier l’évolution de son solde, de suivre les opérations et, selon l’établissement associé, d’effectuer certaines actions à distance. Elle offre surtout une vue plus pratique et centralisée de sa situation financière.
L’application Mon Epargne est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mon Epargne peut être gratuit depuis le Google Play Store ou l’App Store, mais certaines fonctionnalités ou opérations peuvent dépendre des conditions tarifaires de l’établissement financier concerné. Il est donc recommandé de vérifier les frais éventuels liés aux virements, aux services supplémentaires ou à la gestion du compte. L’application elle-même ne remplace pas la consultation des tarifs officiels.
Comment se connecter à Mon Epargne pour la première fois ?
Lors de la première connexion, vous devez généralement utiliser les identifiants fournis par votre banque, votre organisme financier ou le service associé à votre contrat d’épargne. Une validation supplémentaire peut être demandée, par exemple avec un code reçu par SMS, une notification sécurisée ou une solution d’authentification forte. Suivez uniquement les instructions affichées dans l’application officielle.
Mon Epargne protège-t-elle les données personnelles et les informations financières ?
Les applications d’épargne mettent habituellement en place plusieurs mesures de sécurité, comme le chiffrement des échanges, la connexion protégée et l’authentification renforcée. Toutefois, la sécurité dépend aussi du comportement de l’utilisateur. Évitez de partager vos identifiants, n’installez pas l’application depuis une source inconnue et utilisez un verrouillage d’écran ainsi qu’un appareil régulièrement mis à jour.
Mon Epargne fonctionne-t-elle sur tous les smartphones Android et iPhone ?
La compatibilité de Mon Epargne dépend de la version d’Android ou d’iOS installée sur votre appareil. Les smartphones récents sont généralement pris en charge, tandis que les modèles anciens peuvent ne plus recevoir les mises à jour nécessaires. Avant le téléchargement, consultez la fiche officielle de l’application afin de vérifier la version minimale requise, l’espace disponible et les autorisations demandées.












